|
|
||
Главная » Книги о Форекс » Малая энциклопедия трейдера » 3.2 Риск 3.2 Риск3.2.1 Основные виды риска 3.2.2 Финансовый риск 3.2.3 Торгуем риском 3.2.4 Психология и риск 3.2.5 Защита от риска Вся наша жизнь соткана из нитей риска. Недаром говорят: «Ничем не рискует тот, кто ничего не делает» и «Кто не рискует, тот не пьет шампанского». Таким образом, народные пословицы точно подметили — каждое наше действие сопряжено с риском. Более того, бездействие также не обходится без риска, так как мир находится в постоянном движении, и быть в абсолютном покое относительно него невозможно. Так, даже если вы стоите, мир вокруг вас движется, и ваше бездействие только уменьшает риск, но никак не спасает от него. Что же такое риск, без которого немыслимо наше существование, в том числе действие и бездействие? С риском сопряжена вся жизнедеятельность человека, и финансовые рынки не исключение. Более того, скорость изменения событий на финансовых рынках, калейдоскопическая смена новостей и изменчивость рыночных цен привносят столько риска, что само понятие «рынок» порой ассоциируется с риском. Понятие риска многообразно, однако нам для его предметного изучения необходимо точно определиться, что же такое риск. Сначала дадим обывательское определение риска, которое дают толковые словари. Риск (действие по глаг.) — отвага, смелость, решимость, предприимчивость, действие на авось, наудачу. Дополняет существительное «риск» глагол «рискнуть», который расширяет понятие риска действиями, сопряженными с риском. Рискнуть (франц.) — пускаться наудачу, на неверное дело, наудалую, отважиться, идти на авось, делать что-то без верного расчета, подвергаться случайности, действовать смело, предприимчиво, надеясь на счастье, ставить на кон (от игры); рисковать чем-то — подвергаться известной опасности, превратности, неудаче. Для еще лучшего понимания риска можно вспомнить следующие поговорки и выражения: Риск — благородное дело. Нет дела без риска. Он принял на свой риск, на свой страх. Риск пополам, барыши и убытки. Рискнуть, да и закаяться! Не рискуя, не добудешь. Делото рискованное, сомнительное, опасное. Итак, риск в простонародье ассоциируется с удачей, смелостью и страхом. Однако в большей степени нас интересует риск, сопряженный с экономической деятельностью. С экономической точки зрения можно разделить риски обычного человека, капитала и спекулянта. Основные риски обычного человека — потеря денег, инфляция, потеря работы, болезни, неконтролируемые расходы, стихийные бедствия и т.п. Риски капитала — потерять произведенное в процессе производства или хранения, продать дешевле, чем потом потратить на производство или закупку такого же количества продукции, падение цены, рост себестоимости (рост цен на сырье и комплектующие), инфляция, рост процентных ставок, рост налоговых ставок, действия органов государственной власти, забастовки. Риски спекулянта — изменчивость цен, банкротство брокерской компании, биржи или банка, недостаток информации, недостаток денежных средств. При этом обычный человек риск приобретает независимо от своего желания и мнения, владельцы капитала риски, как правило, стараются продать, а спекулянты — купить их и получить. Таким образом, владельцы капитала в большинстве случаев оплачивают свое избавление от рисков, а спекулянты получают за это плату. Однако не все так просто, ведь покупка риска свыше возможности его покрыть увеличивает вероятность банкротства, что частенько и случается. Здесь же открывается один из самых простых секретов торговли — если уж вы спекулянт и зарабатываете на том, что берете на себя чужие риски, то стремитесь делать это на как можно лучших условиях. Страховые компании также занимаются «перевариванием» рисков, за что получают соответствующую страховую премию. Однако они не делают это бездумно, как это позволяют себе многие спекулянты. Перед тем как заключить договор страхования и взять на себя риск, страховщики производят сложные актуарные расчеты, согласно которым оценивается вероятность наступления страхуемого события. А уже после оценки вероятности и исходя из срока страхования производится расчет страховой премии. Естественно, в отдельных случаях страховые случаи будут происходить, и страховая компания будет вынуждена выплачивать суммы, намного превышающие величину страховой премии. Однако правильная оценка вероятности позволяет страховой компании исходить из статистики больших чисел, когда сумма поступающих страховых премий будет превышать суммы выплат и таким образом обеспечивать доход компании. 3.2.1 Основные виды риска Ценовой (товарный) риск — риск изменения цены. Данный вид риска является наиболее известным и значимым для большинства трейдеров и инвесторов. Валютный риск — риск изменения курса иностранной валюты. Приобретает свое значение, когда происходит инвестирование в иностранные активы. Процентный риск — риск изменения процентной ставки. Особенно значим для заемных ресурсов, фондовых инструментов, хотя и влияет на экономику в целом. Риск ликвидности — возможность потерь при выполнении обязательств. Возникает, когда необходимо совершить сделку, например купить актив, однако без значительного изменения цены этого сделать невозможно. Риск партнерства — возможность потерь вследствие полного или частичного неисполнения контрагентом своих обязательств. Операционный риск — обычно связан с мошенничеством. Иногда проявляется в некачественных бухгалтерских отчетах. Базисный риск — риск неполного соответствия базиса хеджируемому инструменту. Например, когда ликвидность одного из инструментов недостаточна, но его необходимо захеджировать, то в этом качестве иногда используются другие активы. Однако вследствие неполного соответствия первого и второго инструментов риск не покрывается полностью и возникает так называемый базисный риск. Модельный риск — риск того, что модель, на основании которой принимаются инвестиционные решения, неверная. Этот риск присущ инвесторам, использующим математические модели и системы механической торговли. Однако, по большому счету, модельный риск присущ всем, кто делает предположения о происходящем на финансовых рынках и принимает инвестиционные решения. Риск акционерного капитала (залога) — изменение стоимости акционерного капитала или залога, влияющего на кредитоспособность. Например, вследствие падения стоимости акций и капитализации акционерной компании одновременно может проявиться увеличивающаяся потребность в новых средствах (либо заемных, либо от размещения новых акций), а также уменьшение желания кредиторов выдавать новые займы проблемному предприятию. Риск волатильности — риск, влияющий на торговцев опционами. Рост волатильности негативно влияет на продавцов опционов, а ее падение — на покупателей опционов. 3.2.2 Финансовый риск Финансовый риск — любое изменение финансового результата, его отличие от ожиданий или средних значений. В приведенном выше определении финансового риска сознательно говорится именно о финансовом результате, а не о доходе, как этого можно было бы первоначально ожидать. Говорим мы о финансовом результате потому, что никто не может гарантировать получение прибыли в каждой финансовой операции, даже когда речь идет о приобретении государственных облигаций. Таким образом, любого инвестора должны интересовать не только риск недополучения прибыли (хотя существует также риск превышения прибыли, но на этот риск согласен любой, так что его мы игнорируем), но и риск получения убытков свыше заранее запланированных или ожидающихся. Последний случай происходит обычно вследствие проскальзывания цены исполнения ордера стоп-лосс (ценовой риск, характерный для интрадей-трейдеров). Для наглядности приведем пример (рис. 3.1). 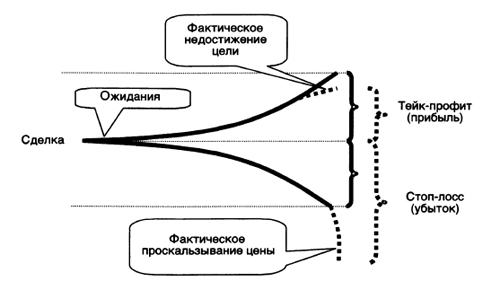 Рис. 3.1 Проскальзывание цены Именно по этой причине рекомендуется работать только с ликвидными инструментами, где риск проскальзывания цен и их гэпов минимален. Для долгосрочных инвесторов риск превышения убытков над первоначально ожидавшимися может возникать вследствие политических рисков, риска объявления дефолта, валютного риска и других видов неконтролируемых или слабо контролируемых косвенных рисков, связанных с возможностью потери денег. Кстати, интрадейтрейдеры также подверга-ются влиянию подобных рисков, хотя для них, из-за особенностей деятельности, это малозначимые риски. Как вы, может быть, уже догадались, понятие ценового риска тесно связано с теорией вероятностей. Более того, зачастую риск соответствует вероятности получения соответствующего финансового результата — риск получения убытка равен вероятности его получения, так же как риск получения убытка сверх ожиданий соответствует вероятности наступления этого события. Однако это противоречит определению риска, где вероятность соответствует ожиданиям получить определенный финансовый результат, а риск, наоборот, оценивает возможность отклонения фактического результата от ожидаемого. Таким образом, риск обратно пропорционален вероятности: Это дает нам основание заменить в формуле расчета математического ожидания сделки (МО) Вероятность на Риск:  Вызвано подобное соответствие одинаковым источником ценового риска и вероятности — изменчивостью цен. Изменчивость цен можно измерить при помощи дисперсии и стандартного отклонения, что является одинаково применимым для понятий риска и вероятности. Взаимосвязь между изменчивостью и риском является прямо пропорциональной — увеличение изменчивости цен ведет к увеличению риска, как это изображено на рис. 3.2. 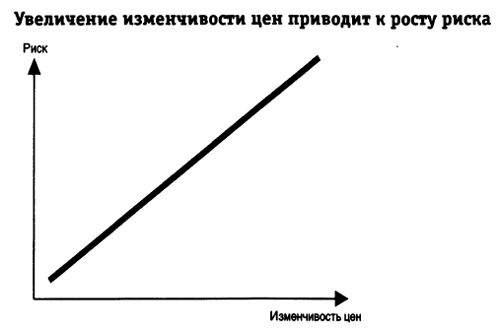 Рис. 3.2 Увеличение изменчивости цен приводит к росту риска Однако изменчивость цен в значительной степени зависит от ликвидности рынка (рис. 3.3). Взаимосвязь между этими двумя показателями нелинейна. С одной стороны, чем ликвиднее инструмент, тем меньше потенциальная изменчивость, и наоборот. Это объясняется более резкими переходами с одного ценового уровня на другой, характерными для рынков с малым количеством участников и зависимых от нескольких крупных сделок или интересов. С другой стороны, изменчивость достигает максимальных значений на высоколиквидных рынках, где количество участников огромно, что и порождает постоянную динамику цен. 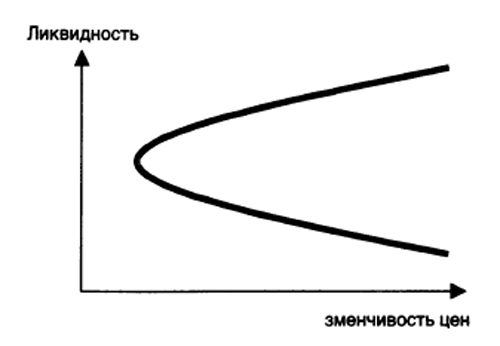 Рис. 3.3 Взаимосвязь ликвидности товара и изменчивости цен На неликвидных и низколиквидных рынках, обычно обладающих малоизменчивыми ценами, ценовой риск также высок. Поэтому немного изменим рис. 3.3, приведя его к следующему виду (рис. 3.4).  Рис. 3.4 Взаимосвязь риска и изменчивости цен Таким образом, для количественной оценки ценового риска, который является одним из самых значимых для работающих на финансовых рынках, необходимо измерение изменчивости цен и ликвидности рынка. 3.2.3 Торгуем риском Один из основных постулатов финансовой теории гласит, что люди действуют рационально, а рациональные экономические субъекты не склонны к риску. Однако практика финансовых рынков сплошь и рядом опровергает этот тезис. Более того, само существование финансовых рынков обязано склонностью человека к риску. Известная точка зрения о происходящем на рынках гласит — люди торгуют предметами производства и потребления, а также риском. Покупателями риска обычно являются спекулянты, не заинтересованные в физическом приобретении покупаемого актива и получающие соответствующую плату взамен отданных обязательств и соответственно взятого на себя риска их выполнения. Продавцами риска выступают владельцы физических активов, заинтересованные в ценовой стабильности и готовые за эту стабильность платить. Здесь следует отметить, что ценовому риску подвержены в первую очередь те товары и услуги, которые остались недопотребленными, т.е. излишки производства. Происходит это из-за длительного срока их хранения с момента производства. Иными словами, чем дольше производственный цикл и срок хранения, тем выше ценовой риск и тем значимей он отражается в цене товара. Каждый стремится избавиться от риска, перекладывая (перепродавая) его другим участникам рынка. В конце концов, все риски стекаются на плечи маркетмейкеров, которые за это получают определенное вознаграждение. Классическим примером этого процесса является деятельность страховых компаний. Если одна из оных не может переварить риск (например, при запуске дорогостоящего космического аппарата), то она обращается к перестраховочной компании, привлекая таким образом к страховке другие страховые компании и делясь риском (и страховой премией) с ними. 3.2.4 Психология и риск Спекулянты, уверенные, что им известно будущее, всегда рискуют ошибиться и проиграть. Питер Л. Бернстайн. Так как риск сопутствует жизни человека, то это неизбежно оказывает влияние на его поведение. Эмоции проявляются в основном как реакция человека на неизвестность. Риск представляет собой яркий пример неизвестности. Значит, риск и эмоции являются неразлучной парой со всеми вытекающими отсюда последствиями. Так, получение неожиданного хорошего финансового результата, т. е. лучше первоначально ожидавшегося, приводит к положительным эмоциям. И наоборот, получение неожиданного плохого финансового результата, т. е. хуже первоначально ожидавшегося, приводит к отрицательным эмоциям. Таблица 3.2 Доход/убыток — больше или меньше 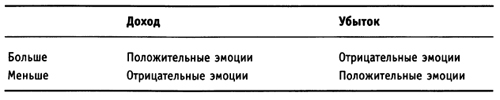 Кроме фактора изменения цены от ожиданий на эмоциональное состояние человека влияет также фактор времени. Так, если финансовый результат, соответствующий ожиданиям, был получен быстрее или медленнее, то это также порождает эмоции. Более быстрый положительный результат приводит к положительным эмоциям и, наоборот, более быстрый негативный результат — к отрицательным. Прямо противоположные эмоции будут возникать в случае более медленного получения финансового результата, чем это первоначально ожидалось. Таблица 3.3 Доход/убыток — быстрее или медленнее  Психологическое отношение к риску выражается в том, что в одних ситуациях трейдеры не имеют склонности рисковать, а в других — предпочитают риск. Классические примеры этого мы увидим в главе о психологии. Приведу эти примеры. В первом варианте даны две альтернативы: Альтернатива А: с вероятностью 100% лишиться $50. Во втором варианте также даны две альтернативы, однако здесь речь идет уже о потерях, а не о доходах. Альтернатива А: полностью застраховать себя от потери $100 путем выплаты страховой премии в $10. И если в первом варианте речь идет об отсутствии склонности к риску, то во втором варианте большинство трейдеров предпочтет рискнуть. Эти варианты показывают всю сложность и давление, которое оказывает психология трейдера на его предпочтения, в том числе в таком важном вопросе, как отношение к риску. 3.2.5 Защита от риска Итак, мы поняли, что риск неизбежен, однако его можно минимизировать, а значит — защититься. Существует три способа защиты от рисков: • страхование; • управление активами и пассивами; • хеджирование. Страхованию поддаются только страхуемые риски, например стихийные бедствия, и производится оно специализированными страховыми компаниями. Управление активами и пассивами заключается в сбалансировании активов и пассивов таким образом, чтобы исключить изменчивость разницы между ними (чистой стоимости). Управление активами и пассивами ставит своей целью создание такого баланса между активами и пассивами, чтобы негативное изменение одного из них компенсировалось соответствующим изменением в другой части баланса. Управление активами и пассивами в основном используется для защиты от процентного и валютного рисков. Хеджирование часто используется вместе с управлением активами и пассивами и является очень похожим способом защиты от риска. Хедж — позиция, которую используют в качестве временной замены позиции по другому активу (пассиву). В качестве инструментов хеджирования наиболее часто используются форварды, фьючерсы, опционы и свопы. Однако не всегда мы можем контролировать риск. Есть моменты, когда возникает так называемый неконтролируемый риск. В первую очередь это гэпы (разрывы) рыночных цен. Такой риск проявляется чаще на неликвидных рынках, когда, чем выше ликвидность, тем ниже риск потери контроля над ценой и соответственно риском ее неожиданного изменения. Измеряется этот риск достаточно просто: чем ближе цены исполнения ордеров к ценам ордеров, тем ниже риск. Во время объявления фундаментальных новостей риск потери контроля выше, поэтому интрадей-спекулянтам рекомендуется перед объявлением важных экономических новостей (обычно утром по нью-йоркскому времени) не держать открытых позиций. (Материалы приведены на основании: Эрик Л. Найман. Малая энциклопедия трейдера. 8-е изд – М.:Альпина Бизнес Букс, 2007)
Предыдущая тема: Поделиться:
|
 Наверх |
|
|
© Ф-Ресурс 2011-2026
|
||
 Контакты